Domain ohne-prüfung.de kaufen?
Wir ziehen mit dem Projekt
ohne-prüfung.de um.
Sind Sie am Kauf der Domain
ohne-prüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ohne-prüfung.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswertung der komplexen Signaleigenschaften im spontanen und evozierten Elektroenzephalogramm zur Einschätzung der Narkosetiefe, Taschenbuch vonAuswertung Der Komplexen Signaleigenschaften Im Spontanen Und Evozierten Elektroenzephalogramm Zur Einschätzung Der Narkosetiefe, Taschenbuch Von Werner Nahm, Epubli, 978-3-8442-4445-8, Seitenanzahl: 28823,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung und Einschätzung der Beurteilung des jüngsten Jahresberichtes des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichenDarstellung Und Einschätzung Der Beurteilung Des Jüngsten Jahresberichtes Des Sachverständigenrates Zur Begutachtung Der Gesamtwirtschaftlichen Entwicklung, Taschenbuch Von Frank Merkel, Grin, 978-3-638-93247-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Analyse der Standortqualität zur Beurteilung der wirtschaftlichen Leistungsfähigkeit im interregionalen Vergleich, Taschenbuch von Olaf Brühl,ThomasAnalyse Der Standortqualität Zur Beurteilung Der Wirtschaftlichen Leistungsfähigkeit Im Interregionalen Vergleich, Taschenbuch Von Olaf Brühl,thomas Kahn, Grin, 978-3-8386-4273-4, Seitenanzahl: 20858,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Beurteilung und Bewertung im KunstunterrichtDie Beurteilung von Schülerwerken im Kunstunterricht fällt oft nicht leicht. Das liegt in der Natur der Sache, denn das kreative Schaffen der Kinder unterliegt einem Entwicklungsprozess, der gefördert werden sollte. Da aber im Kunstunterricht bewertet werden muss, haben Sie mit diesem Buch einen Leitfaden in der Hand.Das Besondere: Verschiedene Themenstellungen werden übersichtlich in ausführlichen Unterrichtsideen aufbereitet. Der Thematik entsprechend gibt es spezifische Beurteilungskriterien. Anhand von unterschiedlichsten Schülerarbeiten wird gezeigt, wie die Leistungen der Kinder diesen Kriterien entsprechend beurteilt werden können.So erhalten Sie Orientierungen für die Bewertung Ihrer Schülerarbeiten im Kunstunterricht.Inhaltliche SchwerpunkteKriterien und Beispiele für die Beurteilung und Bewertung im KunstunterrichtBeispiele für BildideeTechnikFarbeBlattaufteilungBildbetrachtungBeurteilungsbögen26,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Auswertung der komplexen Signaleigenschaften im spontanen und evozierten Elektroenzephalogramm zur Einschätzung der Narkosetiefe, Taschenbuch vonAuswertung Der Komplexen Signaleigenschaften Im Spontanen Und Evozierten Elektroenzephalogramm Zur Einschätzung Der Narkosetiefe, Taschenbuch Von Werner Nahm, Epubli, 978-3-8442-4445-8, Seitenanzahl: 28823,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung und Einschätzung der Beurteilung des jüngsten Jahresberichtes des Sachverständigenrates zur Begutachtung der gesamtwirtschaftlichenDarstellung Und Einschätzung Der Beurteilung Des Jüngsten Jahresberichtes Des Sachverständigenrates Zur Begutachtung Der Gesamtwirtschaftlichen Entwicklung, Taschenbuch Von Frank Merkel, Grin, 978-3-638-93247-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
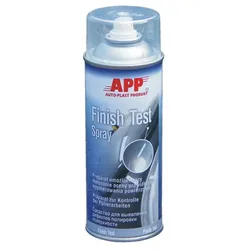
APP Finish Test Spray - Kontrolle der Polierarbeiten, 400mlDas Finish-Test Spray auf die polierte Oberfläche auftragen und mit einem weichen Mikrofasertuch abwischen. Es dient zur Kontrolle der Polierarbeiten und ermöglicht Richtigkeitsbeurteilung des Poliergrades. Gleichzeitig werden ölige Rückstände der Politur entfernt. Anwendung: Eine dünne Schaumschicht auf die polierte Oberfläche aufsprühen und mit einem Mikrofasertuch abwischen. Wenn die polierte Oberfläche sichtbare Spuren hinterläßt, erneut Polieren und anschließend den Vorgang mit dem Finish Test Spray wiederholen. Inhalt: 400ml7,40 €*Versand: 5,40 €Sichere Weiterleitung zum Anbieter
-
Die Börsengänge von Internet-Unternehmen: Analyse, Bewertung und Vergleich ausgewählter Unternehmen der New Economy, Taschenbuch von KristinDie Börsengänge Von Internet-unternehmen: Analyse, Bewertung Und Vergleich Ausgewählter Unternehmen Der New Economy, Taschenbuch Von Kristin Huckenbeck, Igel Verlag Rws, 978-3-95485-286-4, Seitenanzahl: 17249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.